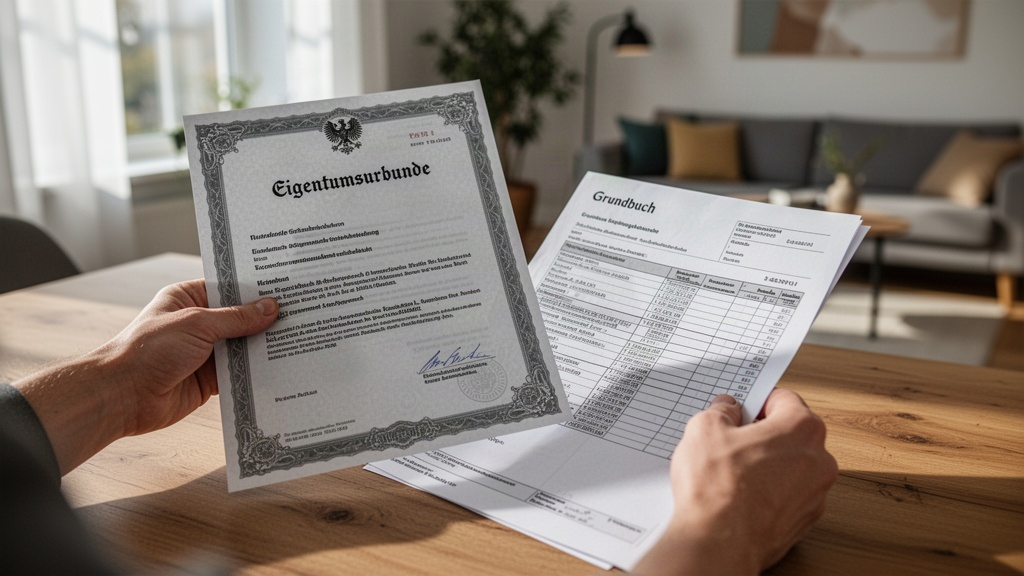
Grundbuch und Eigentumsurkunde sind zwei Begriffe, die beim Immobilienkauf in Deutschland eine zentrale Rolle spielen und die jeder Käufer verstehen sollte, bevor er einen Kaufvertrag unterzeichnet. Das Grundbuch ist das öffentliche Register, in dem alle Eigentumsrechte und Belastungen eines Grundstücks festgehalten werden. Die Eigentumsurkunde bestätigt offiziell, wer rechtmäßiger Eigentümer einer Immobilie ist. Wer diese beiden Dokumente nicht kennt, riskiert böse Überraschungen beim Kauf. Dieser Leitfaden liefert Käufern alle relevanten Informationen, die sie brauchen, um den Erwerbsprozess sicher und informiert zu durchlaufen.
Das Grundbuch verstehen: Aufbau und Funktion
Das Grundbuch ist ein öffentliches Register, das beim zuständigen Amtsgericht geführt wird. Es dokumentiert lückenlos alle rechtlich relevanten Informationen zu einem Grundstück oder einer Immobilie. Jedes Grundstück in Deutschland hat ein eigenes Grundbuchblatt, das in mehrere Abteilungen unterteilt ist und alle Eigentumsverhältnisse sowie Belastungen transparent macht.
Die erste Abteilung des Grundbuchblatts nennt den aktuellen Eigentümer und gibt Auskunft über den Erwerbsgrund. Die zweite Abteilung enthält Lasten und Beschränkungen wie Wegerechte, Nießbrauchrechte oder Vorkaufsrechte. In der dritten Abteilung werden Grundpfandrechte wie Hypotheken und Grundschulden eingetragen — also Sicherheiten, die Banken bei der Immobilienfinanzierung eintragen lassen.
Wer eine Immobilie kaufen möchte, sollte vor der Unterzeichnung des Kaufvertrags unbedingt einen aktuellen Grundbuchauszug anfordern. Dieser Auszug zeigt, ob das Grundstück mit Rechten Dritter belastet ist, die den Wert oder die Nutzung erheblich beeinflussen können. Das Recht auf Einsicht in das Grundbuch steht jedem zu, der ein berechtigtes Interesse nachweist — Käufer, Notare und Banken gehören automatisch dazu.
Seit den Reformen der letzten Jahre wird das elektronische Grundbuch in allen Bundesländern geführt. Die Digitalisierung hat die Abfragen beschleunigt, doch die rechtliche Verbindlichkeit bleibt identisch. Das Bundesministerium der Justiz stellt auf seiner Website bmjv.de umfangreiche Informationen zum deutschen Grundbuchwesen bereit. Käufer, die sich mit dem Aufbau des Registers vertraut machen, können Risiken früh erkennen und gezielt beim Notar nachfragen.
Ein häufig übersehener Punkt: Das Grundbuch gibt keine Auskunft über öffentlich-rechtliche Beschränkungen wie Bebauungspläne oder Denkmalschutz. Diese Informationen müssen separat beim zuständigen Bauamt oder der Gemeinde eingeholt werden. Ein vollständiges Bild der Immobilie entsteht also nur durch die Kombination beider Quellen.
Die Eigentumsurkunde und ihre Bedeutung im Kaufprozess
Die Eigentumsurkunde ist das offizielle Dokument, das die Eigentumsübertragung einer Immobilie bestätigt. Im deutschen Rechtssystem entsteht das Eigentum an einem Grundstück nicht allein durch den Kaufvertrag, sondern erst durch die Eintragung im Grundbuch. Die Eigentumsurkunde dokumentiert diesen Schritt und gilt als Nachweis des vollzogenen Eigentumsübergangs.
Der Notar spielt bei der Ausstellung der Eigentumsurkunde eine unverzichtbare Rolle. Er beurkundet den Kaufvertrag, stellt den Antrag auf Eigentumsumschreibung beim Grundbuchamt und überwacht den gesamten Ablauf. Ohne notarielle Beurkundung ist ein Immobilienkaufvertrag in Deutschland rechtlich unwirksam — das schreibt § 311b des Bürgerlichen Gesetzbuchs ausdrücklich vor.
Erst nach der Eintragung im Grundbuch gilt der Käufer offiziell als Eigentümer. Die Eigentumsurkunde wird vom Grundbuchamt ausgestellt und dem Notar zugestellt, der sie an den neuen Eigentümer weiterleitet. Käufer sollten dieses Dokument sorgfältig aufbewahren, da es bei späteren Verkäufen, Beleihungen oder Erbschaftsangelegenheiten als Nachweis benötigt wird.
Ein wichtiger Aspekt: Zwischen der notariellen Beurkundung und der tatsächlichen Eintragung im Grundbuch vergeht Zeit. In dieser Phase schützt eine sogenannte Auflassungsvormerkung den Käufer. Sie wird unmittelbar nach der Beurkundung eingetragen und verhindert, dass der Verkäufer die Immobilie in der Zwischenzeit ein zweites Mal verkauft oder mit neuen Grundschulden belastet.
Kosten und Fristen beim Immobilienerwerb
Der Kauf einer Immobilie in Deutschland ist mit einer Reihe von Nebenkosten verbunden, die Käufer von Anfang an in ihre Finanzplanung einbeziehen müssen. Die Notarkosten liegen durchschnittlich zwischen 1,5 % und 2 % des Kaufpreises und sind durch die Notarkostenordnung (GNotKG) bundesweit einheitlich geregelt. Sie umfassen die Beurkundung des Kaufvertrags sowie die Eintragung im Grundbuch.
Dazu kommt die Grunderwerbsteuer, die je nach Bundesland zwischen 3,5 % und 6,5 % des Kaufpreises beträgt. Bayern und Sachsen liegen mit 3,5 % am unteren Ende, während Nordrhein-Westfalen, Brandenburg und Schleswig-Holstein mit 6,5 % die höchsten Sätze verlangen. Diese Steuer muss vor der Eigentumsumschreibung bezahlt werden — das Finanzamt stellt eine Unbedenklichkeitsbescheinigung aus, die das Grundbuchamt für die Eintragung benötigt.
Die Bearbeitungsdauer für die Eintragung ins Grundbuch beträgt in der Regel vier bis acht Wochen. Diese Frist kann sich verlängern, wenn das Grundbuchamt überlastet ist oder Unterlagen fehlen. In Ballungsräumen wie München, Berlin oder Hamburg sind längere Wartezeiten keine Seltenheit. Käufer sollten diese Zeitspanne in ihre Planungen einkalkulieren, besonders wenn ein Umzug oder eine Anschlussfinanzierung termingebunden ist.
Neben Notar und Grunderwerbsteuer fallen bei Inanspruchnahme eines Maklers zusätzliche Provisionen an. Seit der Reform des Maklerrechts im Jahr 2020 teilen sich Käufer und Verkäufer die Maklerprovision in der Regel zu gleichen Teilen. Der Käuferanteil liegt typischerweise bei 1,5 % bis 3,57 % des Kaufpreises inklusive Mehrwertsteuer, je nach Region und Vereinbarung.
Der Weg zum Eigentum: Schritt für Schritt
Der Immobilienkauf in Deutschland folgt einem klar strukturierten Ablauf. Wer die einzelnen Phasen kennt, kann gezielter vorgehen und Verzögerungen vermeiden. Vom ersten Besichtigungstermin bis zur Schlüsselübergabe sind mehrere Stationen zu durchlaufen, die jeweils bestimmte Dokumente und Entscheidungen erfordern.
- Grundbuchauszug anfordern: Vor jeder ernsthaften Kaufverhandlung sollte ein aktueller Auszug beim zuständigen Amtsgericht eingeholt werden, um Belastungen und Eigentumsverhältnisse zu prüfen.
- Finanzierungsbestätigung einholen: Die Bank stellt eine verbindliche Finanzierungszusage aus, die der Notar in der Regel vor der Beurkundung sehen möchte.
- Kaufvertragsentwurf prüfen: Der Notar sendet beiden Parteien den Entwurf mindestens zwei Wochen vor dem Beurkundungstermin zu. Dieser Zeitraum ist gesetzlich vorgeschrieben.
- Notarielle Beurkundung: Käufer und Verkäufer erscheinen beim Notar, der den Vertrag vorliest und von beiden Seiten unterzeichnen lässt.
- Auflassungsvormerkung eintragen lassen: Unmittelbar nach der Beurkundung veranlasst der Notar die Eintragung der Vormerkung im Grundbuch.
- Kaufpreis bezahlen: Erst wenn alle Voraussetzungen erfüllt sind (Unbedenklichkeitsbescheinigung, Genehmigungen), fordert der Notar den Käufer zur Zahlung auf.
- Eigentumsumschreibung im Grundbuch: Nach Zahlungseingang und Vorlage aller Unterlagen beantragt der Notar die endgültige Eintragung des neuen Eigentümers.
Jeder dieser Schritte hat seinen eigenen Zeitrahmen. Käufer sollten frühzeitig alle Dokumente zusammenstellen: Personalausweis oder Reisepass, Einkommensnachweise für die Bank, und bei Erbschaft oder Schenkung gegebenenfalls einen Erbschein. Wer gut vorbereitet ist, vermeidet unnötige Verzögerungen im Prozess.
Praktische Hinweise für einen sicheren Immobilienkauf
Wer eine Immobilie in Deutschland kauft, steht vor einer Entscheidung mit langfristigen finanziellen und rechtlichen Konsequenzen. Ein sorgfältiger Umgang mit dem Grundbuch und den damit verbundenen Dokumenten ist dabei keine Formalität, sondern der Kern eines sicheren Erwerbs.
Käufer sollten den Notar als Berater verstehen, nicht nur als Urkundsperson. Der Deutsche Notarverein (notarverein.de) betont, dass Notare beiden Parteien gegenüber zur Neutralität verpflichtet sind. Wer vor dem Beurkundungstermin Fragen hat, kann und sollte diese direkt beim Notar klären — das ist Teil seiner gesetzlichen Aufgabe und kostet keine zusätzlichen Gebühren.
Bei Bestandsimmobilien lohnt es sich, einen unabhängigen Bausachverständigen hinzuzuziehen, bevor der Kaufvertrag unterzeichnet wird. Mängel am Gebäude, die nach der Beurkundung entdeckt werden, sind schwer rückabzuwickeln, da der Verkäufer in der Regel die Haftung im Vertrag ausschließt. Ein Gutachten kostet zwischen 500 und 1.500 Euro — gemessen am Kaufpreis eine überschaubare Investition.
Wer eine Immobilie mit einer bestehenden Grundschuld kauft, muss sicherstellen, dass diese im Zuge des Kaufs gelöscht wird. Der Notar regelt dies üblicherweise im Kaufvertrag durch eine Treuhandabwicklung: Ein Teil des Kaufpreises geht direkt an die Bank des Verkäufers zur Ablösung des Darlehens. Käufer sollten diesen Punkt im Vertragsentwurf ausdrücklich prüfen.
Schließlich gilt: Die Auflassungsvormerkung ist kein Eigentumstitel, sondern ein Schutzinstrument. Wer die Schlüssel erhält, bevor die Eigentumsumschreibung abgeschlossen ist, trägt ein Restrisiko. Manche Verkäufer bestehen auf einer frühen Übergabe — Käufer sollten dies nur akzeptieren, wenn alle Kaufpreiszahlungen abgesichert sind und der Notar grünes Licht gibt. Ein kurzer Rückruf beim Notar vor der Schlüsselübergabe kann viel Ärger ersparen.